STJ decide que só é possível redirecionar execução fiscal de falecido já citado; CNM orienta Municípios
A decisão foi firmada no julgamento dos Recursos Especiais 2.237.254/SC e 2.227.141/SC, ambos de Joinville (SC).


A Confederação Nacional de Municípios (CNM), por meio do Conselho Técnico das Administrações Tributárias Municipais (CTAT), alerta para a decisão da Primeira Seção do Superior Tribunal de Justiça (STJ), que definiu o Tema 1.393. Ficou pacificado, por decisão unânime, a diretriz de que “o redirecionamento da execução fiscal contra o espólio ou os sucessores só é admitido quando o falecimento do contribuinte ocorrer após ele ter sido devidamente citado nos respectivos autos”.A decisão foi firmada no julgamento dos Recursos Especiais 2.237.254/SC e 2.227.141/SC, ambos de Joinville (SC).
O Ente buscou afastar a restrição, sustentando que a herança e as obrigações se transmitem imediatamente com a morte, argumentando que a falta de citação não desconstituiu o dever tributário transmitido aos herdeiros, pretensão está rejeitada pelo STJ com a consolidação da exigência da citação prévia como marco processual intransponível.
No entanto o Colegiado acompanhou a solução mais restritiva proposta e além da fixação do entendimento, o órgão julgador deliberou expressamente pela não modulação dos efeitos temporais do julgado.A tese estabelecida pelo STJ, diz que a sucessão processual e o redirecionamento executivo em face do espólio, herdeiros ou sucessores ficam expressamente condicionados à circunstância de o devedor ter integrado a relação jurídica processual por meio de citação regular antecedente ao falecimento. O desfecho marcou uma mudança de posicionamento originalmente sustentado pela relatora.
Em seu voto, a ministra Maria Thereza de Assis Moura sustentava que, se o lançamento do crédito tributário houvesse ocorrido em vida do devedor, a execução ajuizada validamente admitiria o chamamento direto do espólio ou dos herdeiros caso o óbito sobreviesse no curso da cobrança, reputando desmedida a imposição de nova ação executiva fiscal.Entretanto, após as ponderações e os debates travados no colegiado, a relatora reajustou seu voto para acolher a tese de que a morte anterior à citação inviabiliza o redirecionamento, impondo a extinção do processo originário sem prejuízo de eventual nova cobrança formal contra os sucessores.
Os debates na Primeira Seção envolveram aspectos estruturais do processo civil e do direito tributário material. Na sessão de fevereiro, a ministra Regina Helena Costa já havia pontuado que a ausência de citação impede o aperfeiçoamento da relação jurídica processual, inviabilizando o prosseguimento da execução fundada em Certidão de Dívida Ativa cadastrada contra devedor já falecido.
Dessa forma, o CTAT chama a atenção para o ponto em que, ao reapresentar a matéria em voto-vista, o ministro Benedito Gonçalves reforçou que o entendimento harmônico do STJ convergia para a exigência de citação prévia como condição inarredável da sucessão executiva no mesmo feito.
Fonte: Confederação Nacional de Municípios
Você também pode gostar de ler
Projeto garante empregos em caso de privatização de estatais
As despesas geradas pela manutenção desses trabalhadores serão custeadas com recursos do próprio processo de desestatização
Publicado em 28/08/2026 às 11h49 - Atualizado em 28/08/2026 às 11h51
 Por Comunicação MetaPública
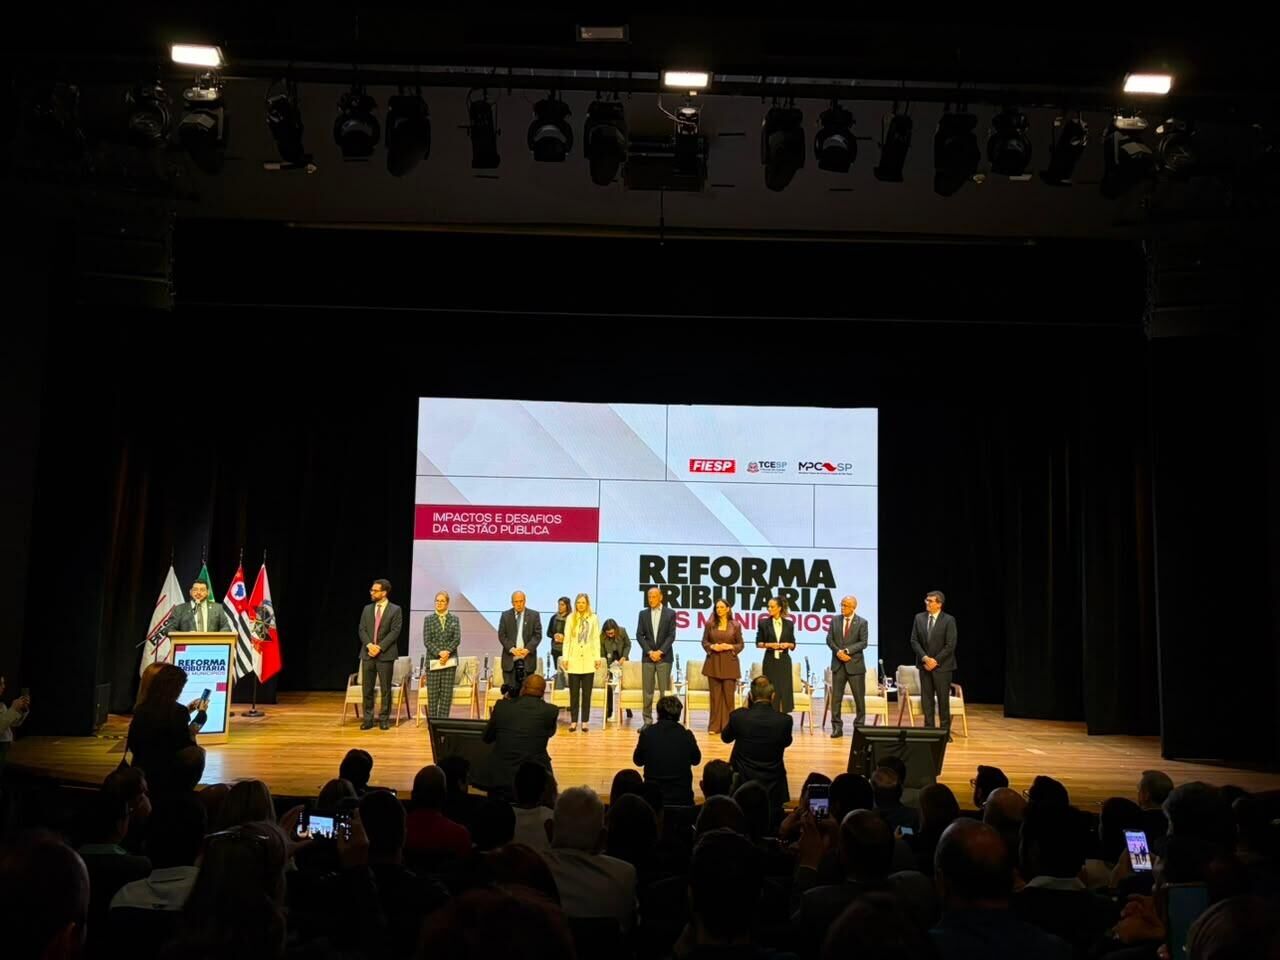
MetaPública acompanha debates sobre os impactos da Reforma Tributária nos municípios
O seminário “Reforma Tributária nos Municípios: Impactos e Desafios na Gestão Pública aconteceu no dia 24 de agosto, em São Paulo
Publicado em 27/08/2026 às 12h56 - Atualizado em 27/08/2026 às 13h00
Por Comunicação MetaPública
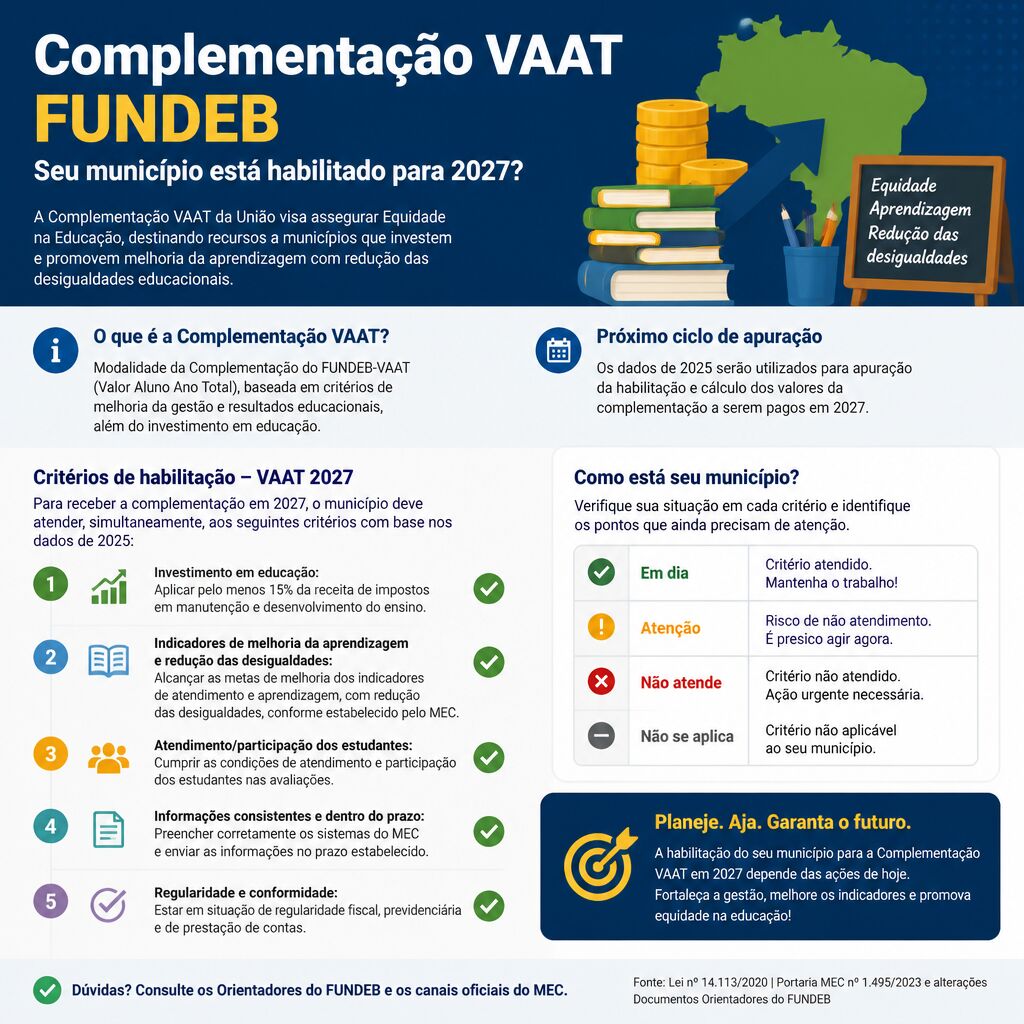
Complementação VAAT Fundeb - Seu município está habilitado para 2027?
Prazo para regularização termina em 31/08/2026. Saiba como resolver as principais pendências
Publicado em 27/08/2026 às 12h41 - Atualizado em 27/08/2026 às 12h44
Por Comunicação MetaPública
STF notifica ao Congresso que presidentes de partidos e ex-parlamentares não podem indicar emendas
De acordo com ministro Flávio Dino, indicações feitas por esses agentes são nulas
Publicado em 27/08/2026 às 12h27 - Atualizado em 27/08/2026 às 12h32
Por Comunicação MetaPública
Projeto de Lei Complementar traz mudanças no Código Tributário Nacional; CNM orienta Municípios
O objetivo é favorecer a prevenção de litígios, reduzir a judicialização e conferir mais eficiência, previsibilidade e segurança jurídica
Publicado em 21/08/2026 às 14h23 - Atualizado em 21/08/2026 às 14h24
Por Comunicação MetaPública
 Obrigações fiscais